Atualizado em 18 de novembro de 2026, após a votação em turno suplementar.
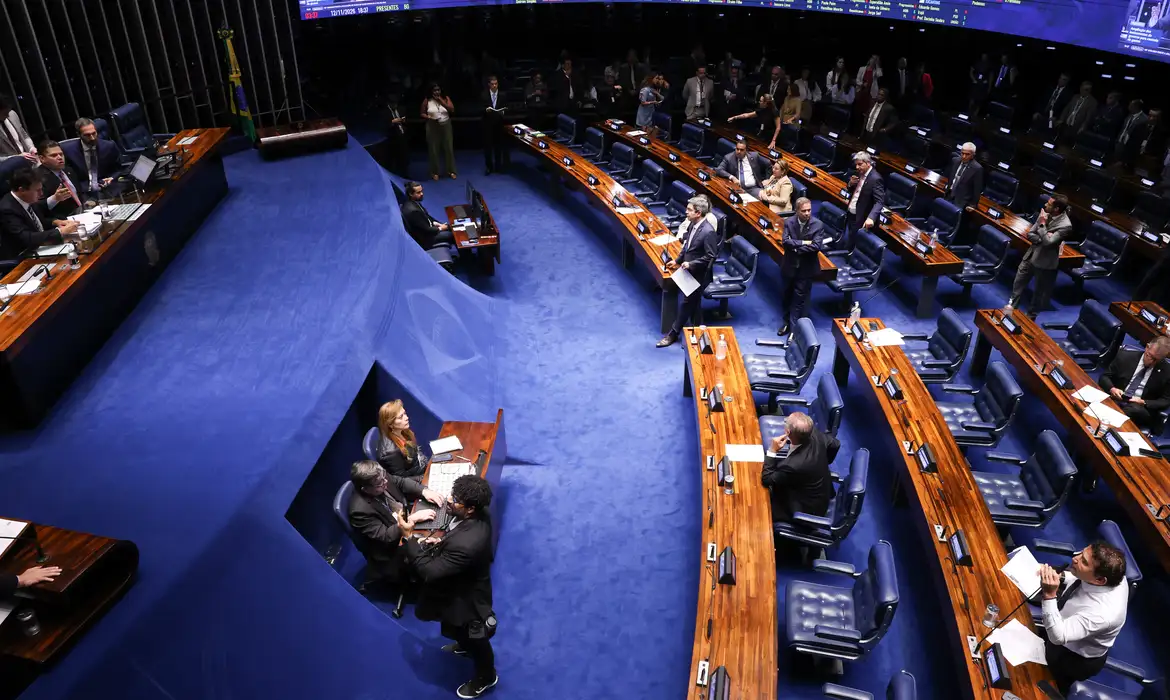
O Senado concluiu nesta quarta-feira (18), por 69 votos a 2, a votação do projeto de ajuste fiscal. O texto-base já havia sido aprovado no dia 12. Na rodada final, os senadores mantiveram a possibilidade de o Executivo restringir o uso de determinados créditos para quitar tributos federais, mas explicitaram uma exceção importante: créditos de PIS/Pasep e Cofins ficam fora dessa redução.
O Projeto de Lei Complementar 299/2026 segue para a Câmara dos Deputados. A votação no Senado, por si só, não muda o imposto que uma empresa precisa recolher hoje.
Quais créditos estão em discussão?
Uma empresa que tem um crédito perante o Fisco pode, nas hipóteses permitidas, usá-lo para abater um débito tributário. Por 49 votos a 31, os senadores rejeitaram o destaque que buscava excluir do projeto a autorização para restringir compensações. Esse foi o placar de uma votação específica; os 69 votos a 2 se referem ao turno suplementar.
A ressalva aos créditos de PIS/Pasep e Cofins veio de uma emenda acolhida parcialmente. Ela importa para quem prepara o orçamento: duas empresas com o mesmo saldo de créditos podem ter exposições diferentes, dependendo da origem desses valores.
Por que a discussão afeta o caixa?
Imagine uma empresa com R$ 100 mil em tributos a vencer que planeja compensar R$ 30 mil. Ela reservou R$ 70 mil para o pagamento. Se, num cenário hipotético, só puder usar R$ 10 mil de créditos naquele vencimento, precisará desembolsar R$ 90 mil. A diferença de R$ 20 mil mede a necessidade adicional de caixa nesse exemplo; não é uma alíquota prevista no projeto.
Visão AG | Quais pagamentos dependem de compensação?
Antes de revisar preços ou buscar capital de giro, vale cruzar duas informações que costumam ficar em áreas diferentes: os créditos identificados pela contabilidade e os pagamentos previstos pelo financeiro. Para cada vencimento, registre quanto será pago em dinheiro, quanto depende de compensação e qual é a origem do crédito.
Esse mapa permite testar cenários sem antecipar uma obrigação. O próximo marco é a análise pela Câmara. Até lá, a referência para recolher tributos continua sendo a legislação vigente.
Fontes: Agência Senado — resultado e emendas acolhidas e Senado Federal — votações do PLP 299/2026.